8月网络配资之家,新能源物流车市场比去年同期多卖了18,502辆,其中14,397辆来自大面。七类车型都在一张销量表里,增量却明显集中在少数品类。
据电车资源行业研究院数据统计,2026年8月新能源物流车销量75,015辆,同比增长32.74%,环比增长0.87%;1—8月累计销量518,585辆,同比增长37.23%。对于主机厂和渠道来说,大盘增长仍在继续,能否跟上增长,更取决于产品组合和区域布局。
 ]article_adlist-->
大面贡献77.81%的同比增量,中面仍在收缩

大面8月销量29,259辆,同比增长96.87%,占七类车型总量的39.00%。其同比增加14,397辆,相当于整体净增量的77.81%。即使考虑其他品类的增减抵消,大面仍是本月扩量最重要的来源。
微面也是一个明显的增量来源:当月销售6,021辆,同比增长114.12%,增加3,209辆。小卡与轻卡分别增加2,001辆、1,643辆,共同支撑市场扩容。不过,中面同比减少2,657辆,微卡减少96辆,对增长形成抵消。
这意味着,只看七类合计增长32.74%,容易高估所有细分市场的热度。中面当月销量10,027辆,同比下降20.95%;微卡3,927辆,同比下降2.39%。环比看,整体只增加650辆。大面环比增加182辆,轻卡增加433辆,中面和微面合计增加756辆;微卡减少712辆。市场总体接近7月水平,内部的强弱差异依然明显。
吉利远程居首,上汽通用五菱升至第二
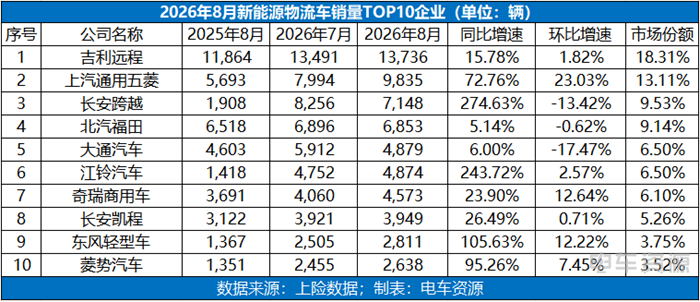
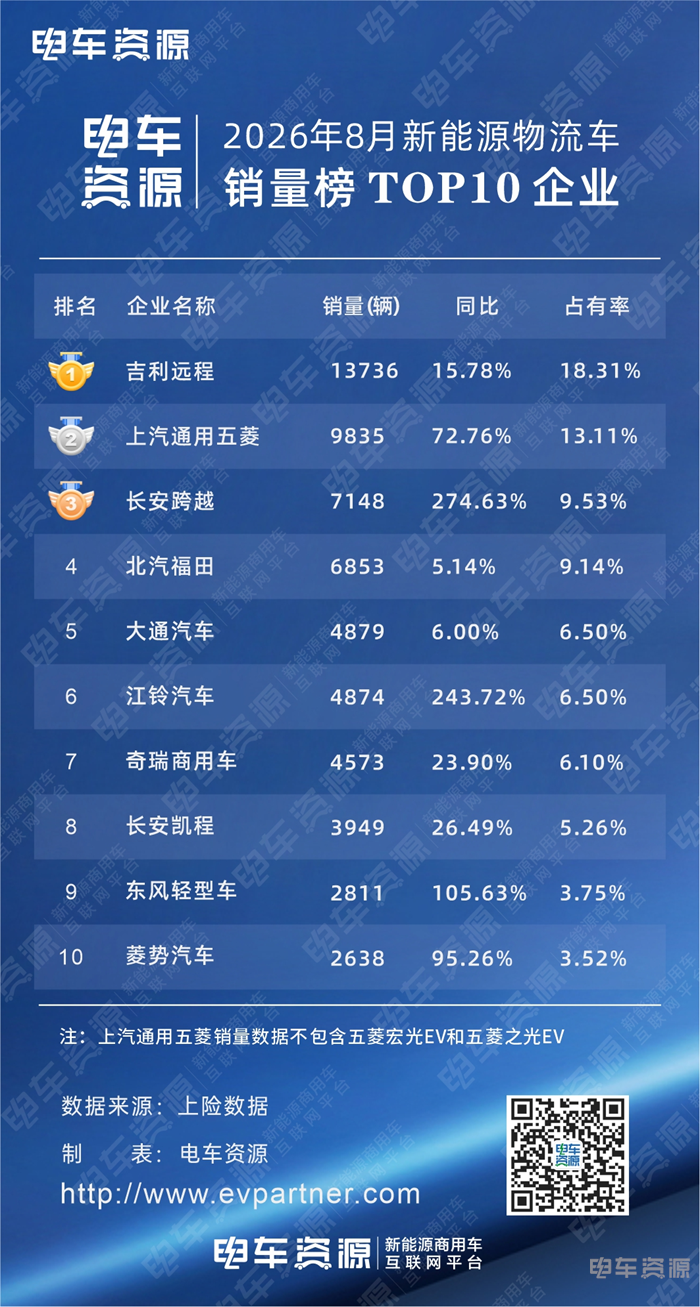
吉利远程8月销量13,736辆,市场份额18.31%,排名第一。其同比增长15.78%,低于七类市场平均增幅,环比则增长1.82%。领先的销量规模与增速能否跑赢市场,是两个需要分别观察的指标。
上汽通用五菱以9,835辆升至第二,同比增长72.76%,环比增长23.03%。其面系销量9,764辆,其中中面6,786辆、大面1,180辆、微面1,798辆,面系对其本月表现起到了决定性作用。
长安跨越销售7,148辆,位列第三,同比增加5,240辆、增长274.63%,但环比下降13.42%。上汽通用五菱与长安跨越的月度座次交换,不影响后者仍是同比增量的重要贡献者。前三家合计占据40.95%的市场。
榜单中段同样紧密:大通汽车4,879辆,江铃汽车4,874辆,两者仅差5辆。江铃同比增加3,456辆,增速达243.72%,大通汽车同比增长6.00%。同处相近规模,增长轨迹却有明显差别。
一线城市同比下降,三至五线合计增加8,636辆
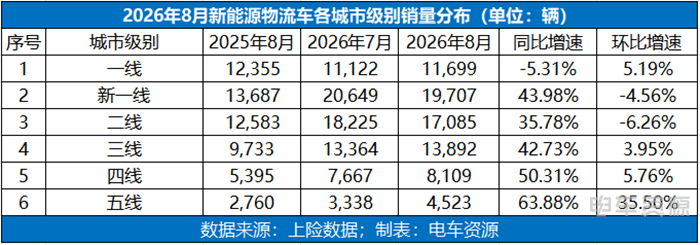
新一线城市8月销量19,707辆,二线城市17,085辆,仍是本月规模最大的两个层级,同比合计增加10,522辆。一线城市销售11,699辆,同比下降5.31%,减少656辆。
三线、四线和五线城市销量分别增长42.73%、50.31%和63.88%,合计增加8,636辆。五线城市增速最高,但绝对增量为1,763辆,仍小于新一线城市的6,020辆。判断区域机会,需要把增长速度和实际增量放在一起看。
对于依赖一线市场的企业,非一线城市的增长值得继续拆到具体品类和经销网点;对于已经覆盖更多城市的企业,增长能否形成稳定的重复订单,则需要结合订单和经营数据进一步观察。
广东规模领先,浙苏冀各贡献超过2,000辆增量
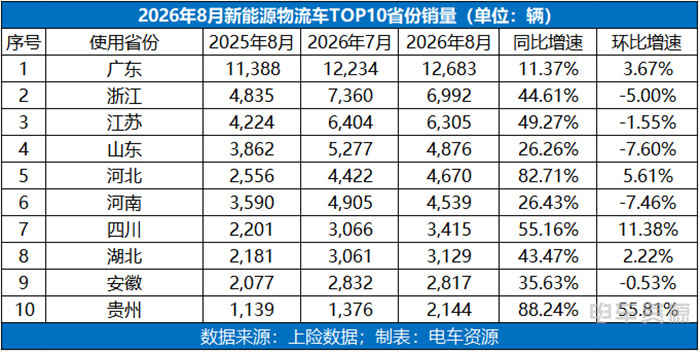
广东8月销量12,683辆,占整体市场16.91%,同比增长11.37%。浙江、江苏分别销售6,992辆、6,305辆,位列第二、第三;河北销售4,670辆,同比增长82.71%。
浙江、江苏和河北分别增加2,157辆、2,081辆和2,114辆,均高于广东的1,295辆。广东仍是最大的单一省份,但本月同比扩量并非主要集中在这一市场。贵州则以2,144辆进入当月省份前十,同比增加1,005辆,环比增长55.81%。
8月市场最清楚的变化,是大面与多个非一线市场共同支撑增长。接下来应继续看两件事:大面增量能否保持在更多企业之间展开,中面和微卡能否缩小同比降幅。只有把这两端放在一起,才能看清七类总量增长的支撑面是否在扩大。
来源:电车资源 吴泽健
版权声明:本文版权为电车资源所有,转载请务必注明来源(电车资源)及作者
千台规模的运营商,到底怎么活下去?
]article_adlist-->
超8000人参与,多拉大面探索 “用户共创” 新可能
]article_adlist-->
发改委加大力度“修理”新能源汽车
 海量资讯、精准解读,尽在新浪财经APP
宝盈优配提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
